Les 4 erreurs qui ruinent votre calcul de rentabilité d'un investissement locatif (et comment les éviter en 2026)
En bref
Trois formules distinctes, un ennemi caché : la vacance locative.
- Le rendement brut ignore charges, fiscalité et vacance locative
- Un bon rendement nette-nette dépasse rarement 4% selon la zone
- L'emprunt transforme radicalement le calcul via les intérêts déductibles
Comment calculer la rentabilité d'un investissement locatif sans tomber dans le piège du chiffre flatteur affiché sur l'annonce ? La réponse tient en un mot : méthode. Trop d'investisseurs comparent des biens en confondant rendement brut et rentabilité réelle, ce qui fausse toute décision d'achat. Nous avons vu des dossiers de financement bâtis sur un rendement brut de 7% qui devenait 2,8% une fois la taxe foncière, les charges et la vacance locative intégrées. La différence n'est pas cosmétique, elle détermine si votre crédit se rembourse tout seul ou si vous piochez dans votre épargne chaque mois.
Pourquoi le rendement brut seul vous trompe systématiquement
La limite mathématique du ratio loyer/prix
Le calcul rendement brut divise le loyer annuel par le prix d'achat, puis multiplie par 100. Cette formule ignore la taxe foncière, les charges de copropriété, la vacance locative et la fiscalité. Un studio loué 650 euros par mois pour un prix d'achat de 150 000 euros affiche un rendement locatif brut de 5,2%. Ce chiffre ne raconte qu'une partie de l'histoire.
Comment les promoteurs exploitent cette métrique pour vous vendre du rêve
Les brochures commerciales affichent presque toujours le rendement brut, jamais la rentabilité nette-nette. Nous constatons que cette pratique reste légale mais trompeuse pour un investisseur non averti. Un rendement affiché à 6% dans une plaquette promotionnelle masque souvent des charges de copropriété élevées propres au neuf.
Le piège des petites surfaces : rendement élevé, risques camouflés
Les studios et T1 génèrent un rendement locatif supérieur au mètre carré, mais leur turnover locatif multiplie la vacance locative et les frais de remise en état. Le rendement plus élevé compense un risque locatif structurellement supérieur, pas l'inverse.
Les trois formules de calcul que vous devez maîtriser (et pas en même temps)
Rendement brut : la photo instantanée trompeuse
La formule s'écrit ainsi : (loyer annuel divisé par prix d'achat) multiplié par 100. Elle sert uniquement à comparer rapidement plusieurs biens entre eux, jamais à évaluer une capacité réelle de remboursement de crédit.
Rendement net de charges : la réalité du terrain
Le calcul rendement net soustrait du loyer annuel la taxe foncière, les charges non récupérables et les frais de gestion locative, avant division par le prix d'achat. Cette rentabilité nette rapproche le calcul de la réalité comptable de votre investissement locatif.
Rentabilité nette-nette : le vrai coût de votre investissement avec emprunt
La rentabilité nette-nette intègre en plus la fiscalité, les intérêts d'emprunt déductibles et les dispositifs de défiscalisation éventuels. C'est la seule formule qui reflète votre trésorerie réelle en fin d'année.
Rendement brut
Loyer annuel / prix d'achat x 100
Rendement net
Loyer moins charges / prix d'achat x 100
Rentabilité nette-nette
Loyer net moins fiscalité / investissement total x 100
Usage
Comparaison rapide puis décision de financement
La variable invisible qui casse 80% des calculs : la vacance locative
Pourquoi les simulateurs l'oublient (et pourquoi c'est catastrophique)
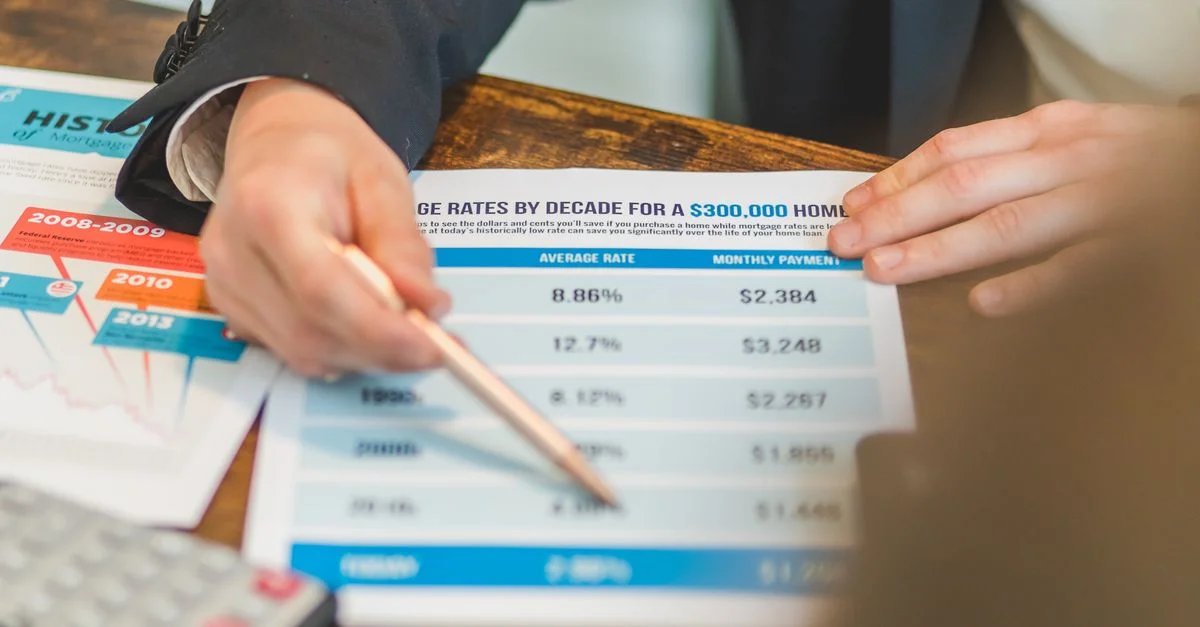
La plupart des simulateurs en ligne calculent un rendement locatif sur une occupation à 100% toute l'année. Cette hypothèse ne correspond à aucune réalité de marché. L'ANIL recommande d'intégrer un taux de vacance locative de 5,5%, soit environ deux mois vides par période de trois ans.
Intégrer l'imprévu dans votre modèle financier
Nous conseillons de systématiquement retirer un mois de loyer par an de votre calcul de rentabilité, même en zone tendue. Cette marge absorbe les délais de relocation, les travaux entre deux locataires et les impayés éventuels.
L'impact réel d'une vacance sur votre taux de rendement annuel
Un bien loué 700 euros par mois avec un mois de vacance annuel perd 8,3% de ses revenus locatifs bruts. Sur un rendement affiché à 5%, cette seule variable ramène la rentabilité réelle sous 4,6%.
Quel bon rendement viser vraiment en 2026
Un rendement locatif de 8% existe-t-il encore ? Décryptage du marché réel
Un rendement locatif brut de 8% existe encore dans certaines villes moyennes ou zones périurbaines, mais reste rare dans les métropoles où la demande locative fait grimper les prix d'achat. Paris affiche un rendement locatif brut le plus souvent inférieur à 3%, compensé par une valorisation patrimoniale stable sur le long terme.
Comment benchmarker votre bien selon la zone géographique et le type
Le rendement locatif net varie de 2% à 7% selon le type de logement et la localisation. Nous recommandons de comparer votre bien uniquement à des biens similaires dans la même zone, jamais à une moyenne nationale qui masque des écarts considérables.
Au-delà du chiffre : rentabilité versus sécurité patrimoniale
Un rendement locatif élevé rémunère toujours un risque supérieur, qu'il s'agisse d'un turnover locatif fréquent ou d'un marché moins liquide à la revente. Un bien qui rapporte peu résiste souvent mieux à un retournement du marché immobilier.
L'emprunt change tout : calculer avec la dette
Pourquoi votre rentabilité explose (ou s'écroule) avec un crédit
L'effet de levier du crédit immobilier démultiplie votre rentabilité rapportée à l'apport personnel investi, mais alourdit aussi votre risque en cas de vacance prolongée ou de baisse des loyers. Les intérêts d'emprunt se déduisent des revenus fonciers, ce qui réduit votre base imposable.
Cash-flow positif vs rentabilité : deux mondes différents
Un investissement locatif peut afficher une rentabilité nette-nette positive tout en générant un cash-flow négatif chaque mois, si les mensualités de crédit dépassent les loyers encaissés. Nous insistons sur ce point : la rentabilité mesure la performance globale, le cash-flow mesure votre trésorerie immédiate.
La formule du rendement net avec intérêts déductibles
Le calcul intègre les intérêts d'emprunt en déduction des loyers imposables avant application du taux marginal d'imposition. Cette mécanique explique pourquoi deux biens identiques financés différemment affichent des rentabilités nette-nette très différentes.
Les 5 éléments que votre calculateur en ligne oublie toujours
Frais de notaire : le surcoût qui fausse la base de calcul
Les frais de notaire représentent environ 8% du prix d'achat dans l'ancien. Beaucoup de simulateurs calculent la rentabilité sur le seul prix net vendeur, ce qui gonfle artificiellement le taux de rendement affiché.
Travaux de mise aux normes (DPE, électricité) : budgétiser l'invisible
Un logement classé F ou G au diagnostic de performance énergétique impose des travaux de rénovation avant relocation, sous peine d'interdiction de mise en location. Ce budget travaux doit s'ajouter au prix d'achat total du bien.
Amortissement fiscal : comment cela change votre fiscalité réelle
Le régime LMNP autorise l'amortissement du bien et du mobilier, ce qui réduit fortement la base imposable des revenus locatifs. Le BOFIP encadre précisément les règles de déduction de cet amortissement, à distinguer du régime BIC classique.
Assurances et responsabilité civile : le coût négligé des propriétaires
L'assurance propriétaire non occupant et la garantie loyers impayés représentent des charges annuelles souvent absentes des calculs rapides. Ces postes réduisent la rentabilité nette de plusieurs dixièmes de point chaque année.
Gestion locative et vacance : deux variables qui s'amplifient mutuellement
Une gestion locative déléguée coûte généralement 7 à 10% des loyers encaissés, mais réduit statistiquement la vacance locative grâce à une relocation plus rapide. Ces deux variables s'équilibrent rarement dans les simulateurs gratuits.
Inconvénients
- Frais de notaire sous-estimés
- Travaux DPE ignorés
- Assurances propriétaire oubliées
- Vacance locative jamais intégrée
Construire votre modèle personnel sans piège
Tableau d'analyse : comparaison brute/nette/nette-nette sur trois biens réels
| Bien | Rendement brut | Rendement net | Nette-nette |
|---|---|---|---|
| Studio Lyon | 5,8% | 4,3% | 3,1% |
| T3 Angers | 6,5% | 5,1% | 3,8% |
| Maison Le Mans | 4,9% | 3,9% | 2,9% |
Les questions à poser avant d'appliquer une formule
Quel régime fiscal s'applique à mes revenus locatifs, micro-foncier ou BIC ? Quel taux de vacance locative retenir selon la ville ? Quel montant de travaux prévoir dans les cinq prochaines années ? Ces trois questions conditionnent le choix de la formule.
Comment ajuster les hypothèses selon votre profil fiscal et votre horizon d'investissement
Un investisseur en tranche marginale d'imposition élevée privilégie le régime réel pour déduire charges et intérêts d'emprunt. Un horizon de revente court favorise une analyse centrée sur la plus-value plutôt que sur le seul rendement locatif annuel.
Comment calculer la rentabilité d'un investissement locatif reste une décision, pas un chiffre
Comment calculer la rentabilité d'un investissement locatif se résume finalement à choisir la bonne formule pour la bonne question. Le rendement brut compare, le rendement net réalise, la rentabilité nette-nette décide. Nous vous invitons à toujours simuler trois scénarios avant de signer un compromis : sans emprunt, avec emprunt et avec un mois de vacance locative supplémentaire. Cette triple lecture évite les mauvaises surprises budgétaires.
FAQ : Les questions critiques que tout investisseur doit se poser
Quel est un bon taux de rendement locatif pour débuter ?
Un rendement locatif brut entre 5% et 7% constitue un point d'entrée correct pour un premier investissement locatif, à condition de vérifier la rentabilité nette-nette qui, elle, doit dépasser 3% minimum selon le PAP.
Est-ce qu'un rendement locatif de 8% est un bon rendement ?
Un rendement locatif de 8% brut signale souvent un marché secondaire à risque locatif plus élevé, avec un turnover important ou des charges de copropriété sous-estimées dans le calcul initial.
Quelle est la formule exacte pour calculer la rentabilité avec un emprunt ?
La formule intègre les loyers nets de charges, moins les intérêts d'emprunt déductibles et la fiscalité, le tout rapporté à l'apport personnel réellement investi plutôt qu'au prix d'achat total.
Que signifie vraiment un rendement locatif de 10% en situation réelle ?
Un rendement locatif de 10% brut correspond généralement à des biens en zone tendue à faible tension locative ou à des immeubles de rapport nécessitant une gestion active et des travaux réguliers.
Comment le calcul change-t-il selon que je suis en BIC ou en micro-foncier ?
Le régime micro-foncier applique un abattement forfaitaire de 30% sur les loyers, tandis que le régime BIC en location meublée autorise l'amortissement complet du bien, ce qui modifie fondamentalement la rentabilité nette-nette calculée.